اخبار ویژه
 افزایش ۵.۸ درصدی تولید و موجودی فولاد خام چین در اوایل اوت
فرمول قیمتگذاری زنجیره فولاد بهروزرسانی شد/ ابلاغیه جدید چه تفاوتی با قبل دارد؟
مقاصد صادرات میلگرد شاخه ایران در ۱۰ ماهه نخست سال ۱۴۰۴
تولید فولاد ایران دو برابر نیاز داخلی است؛ صادرات، راهبرد اجتنابناپذیر
سهمیههای جدید اتحادیه اروپا، فولادسازان ترکیه را به بازارهای نزدیکتر سوق میدهد
اخبار فولاد بین الملل | صفحه 28 از 857 | آرتان پرس

افزایش ۵.۸ درصدی تولید و موجودی فولاد خام چین در اوایل اوت
تولید روزانه فولاد خام شرکتهای بزرگ و متوسط چین در اوایل اوت ۲۰۲۶ با رشد ۵.۸ درصدی به ۱.۹۷۳ میلیون تن رسید. همزمان، موجودی محصولات فولادی این شرکتها نیز با افزایش ۵.۶ درصدی به ۱۷.۱۸ میلیون تن افزایش یافت. رشد عرضه و انباشت موجودی در فصل کمتقاضا، احتمال فشار نزولی بر قیمت فولاد را تقویت کرده است.



هشدار گروه فولاد قرن چین به دولت پاکستان
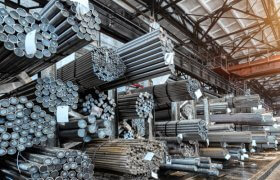
گروه فولاد قرن چین هشدار داده است که در صورت عدم حل مشکلات خود توسط دولت پاکستان، کارخانه خود را تعطیل کرده و سرمایهگذاریهایش را بازپس خواهد گرفت. این شرکت مشکلاتی نظیر قیمت بالای زمین، تأمین برق، مالیاتهای سنگین و مسائل امنیتی در منطقه ویژه اقتصادی رشاکای را مطرح کرده است. به دنبال این هشدار، کمیتهای از سوی نخستوزیر پاکستان برای رسیدگی به شکایات این شرکت تشکیل شده است.

کارخانه فولاد چین در زیمبابوه: فرصت اقتصادی عظیم یا تهدیدی برای محیط زیست
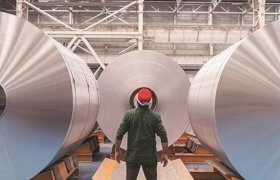
در حالی که زیمبابوه امیدوار است از منافع اقتصادی این پروژه بهرهمند شود، نگرانیهای زیستمحیطی و اجتماعی آن همچنان پابرجاست. آیا این کارخانه، شکوفایی اقتصادی را برای زیمبابوه به همراه خواهد داشت یا فشارهای محیطزیستی و اجتماعی بیشتری ایجاد خواهد کرد؟ آینده این پروژه به توانایی دولت و DISCO در پاسخ به این نگرانیها بستگی دارد.

افزایش 5.3 درصدی تولید جهانی فولاد در ماه اکتبر 2024
تولید جهانی فولاد در اکتبر 2024 با رشد 5.3 درصدی نسبت به ماه قبل به 151.2 میلیون تن رسید، اما در مقایسه با سال گذشته تنها 0.4 درصد افزایش داشت. تولید در منطقه CIS و اوکراین کاهش یافته، در حالی که هند و چین به رشد خود ادامه دادند. در 10 ماه نخست سال، تولید جهانی فولاد با افت 1.6 درصدی همراه بود. جنگ و مشکلات اقتصادی همچنان تأثیرات منفی بر برخی مناطق دارند.
آیا صنعت فولاد در مسیر بهبود است؟ بررسی چشمانداز جهانی تقاضای فولاد
انجمن جهانی فولاد پیشبینی میکند تقاضای جهانی فولاد در سال 2024 با کاهش 0.9 درصدی همراه باشد، اما در سال 2025 با رشد 1.2 درصدی بهبود یابد. ضعف اقتصادی در چین و کشورهای توسعهیافته همچنان مانع رشد است، در حالی که هند و اقتصادهای نوظهور بهعنوان محرکان اصلی رشد باقی میمانند. بهبود بازار املاک چین، سرمایهگذاری در زیرساختها و کاهش تنشهای مالی از عوامل کلیدی در چشمانداز مثبت سال 2025 هستند.

رشد دو برابری در واردات سنگ آهن ترکیه از اوکراین
در 9 ماهه اول سال 2024، ترکیه واردات سنگ آهن از اوکراین را با رشد 102.8 درصدی به بیش از 1 میلیون تن رساند. در همین دوره، واردات کلی سنگ آهن ترکیه با افزایش 26.1 درصدی به 8.14 میلیون تن رسید. برزیل همچنان بزرگترین تأمینکننده این ماده اولیه برای ترکیه است.
افزایش قیمت فولاد تایوان در دسامبر 2024
شرکت China Steel تایوان قیمت ورق نورد گرم و سرد خود را برای فروشهای داخلی دسامبر 2024 به میزان 300 دلار تایوان (9.2 دلار آمریکا) افزایش داد. این تصمیم بهبود شرایط اقتصادی جهانی و سیاستهای جدید چین را منعکس میکند. CSC امیدوار است که این تغییرات به رشد تقاضای جهانی فولاد و تقویت صادرات تایوان کمک کند، هرچند که بخش تولید و تقاضای داخلی نیاز به زمان بیشتری برای بهبود دارد.
صادرات لولههای اوکراین در اکتبر کاهش یافت
کالانیش گزارش میدهد که کل حجم تحویل شده به 40000 تن رسید که ماهانه 23 درصد کاهش یافته است. محمولههای لوله بدون درز 24700 تن بود که 34 درصد نسبت به سپتامبر کاهش یافت. با این حال، صادرات لولههای جوشی ماهانه 42 درصد افزایش یافت و به 9200 تن رسید.

قیمت ضایعات آهن ترکیه به پایینترین سطح دو سال اخیر سقوط کرد
قیمت ضایعات وارداتی ترکیه به پایینترین سطح دو سال اخیر سقوط کرده است، در حالی که کارخانههای فولاد ترکیه قیمت خرید داخلی را نسبت به هفته قبل کاهش دادهاند، به جز یک کارخانه داخلی وابسته به ضایعات که قیمتها را افزایش داده است.

رشد پایدار بازار فولاد خام و آهن تا 2032: فرصتهای سرمایهگذاری موجود
بازار جهانی فولاد خام و آهن، که برای صنایع مختلف از جمله ساختوساز و خودروسازی ضروری است، پیشبینی میشود تا سال 2032 با نرخ رشد سالانه 3.64 درصد به 1,895.3 میلیارد دلار برسد. عوامل مهم شامل توسعه پایدار، تغییرات ژئوپلیتیکی و استفاده از فناوریهای سبزتر مانند کورههای قوس الکتریکی است. آسیا-اقیانوسیه، بهویژه چین و هند، همچنان پیشتاز تولید و مصرف این محصولات خواهند بود.

رشد چشمگیر بازار فولاد ساختمانی تا 2031
بازار فولاد ساختمانی جهانی در سال 2022 به ارزش 77.93 میلیون دلار رسید و پیشبینی میشود از سال 2023 تا 2030 با نرخ رشد سالانه 5.74 درصد افزایش یابد. این گزارش به تحلیل وضعیت فعلی بازار، عوامل رشد، چالشها و فرصتهای نوظهور پرداخته است.
Notice: Undefined variable: additional_loop in /home/artanpre/public_html/wp-content/themes/zohour/inc/template/cat-2.php on line 54
Notice: Trying to get property 'max_num_pages' of non-object in /home/artanpre/public_html/wp-content/themes/zohour/inc/template/cat-2.php on line 54