اخبار ویژه
 افزایش ۵.۸ درصدی تولید و موجودی فولاد خام چین در اوایل اوت
فرمول قیمتگذاری زنجیره فولاد بهروزرسانی شد/ ابلاغیه جدید چه تفاوتی با قبل دارد؟
مقاصد صادرات میلگرد شاخه ایران در ۱۰ ماهه نخست سال ۱۴۰۴
تولید فولاد ایران دو برابر نیاز داخلی است؛ صادرات، راهبرد اجتنابناپذیر
سهمیههای جدید اتحادیه اروپا، فولادسازان ترکیه را به بازارهای نزدیکتر سوق میدهد
اخبار فولاد بین الملل | صفحه 37 از 857 | آرتان پرس

افزایش ۵.۸ درصدی تولید و موجودی فولاد خام چین در اوایل اوت
تولید روزانه فولاد خام شرکتهای بزرگ و متوسط چین در اوایل اوت ۲۰۲۶ با رشد ۵.۸ درصدی به ۱.۹۷۳ میلیون تن رسید. همزمان، موجودی محصولات فولادی این شرکتها نیز با افزایش ۵.۶ درصدی به ۱۷.۱۸ میلیون تن افزایش یافت. رشد عرضه و انباشت موجودی در فصل کمتقاضا، احتمال فشار نزولی بر قیمت فولاد را تقویت کرده است.



آغاز عصر فولاد سبز در آسیا؛ سیر پایدار در صنعت فولاد!
Fastmarkets قیمتگذاری فولاد سبز را در آسیا و چین آغاز کرد تا به فولادسازان کمک کند با کاهش انتشار کربن، رقابتپذیری خود را افزایش دهند و به تقاضای روزافزون برای محصولات پایدار پاسخ دهند. این اقدام نقش مهمی در آینده صنعت فولاد آسیا و دستیابی به اهداف اقلیمی دارد.

شرایط بهتر بخش فولاد باعث بهبود بازار فروسیلیس چین شد
پس از اوت و سپتامبر راکد، انتظار میرود که بازار فروسیلیس (FeSi) چین در ماه اکتبر دوباره به جریان بیفتد، زیرا فولادسازان به تدریج تا حد زیادی به لطف بسته محرکی که پکن در اواخر سپتامبر معرفی کرد، از زیر زیانهای خرد بیرون میآیند.
واردات بیلت ترکیه سقوط کرد؛ روسیه در آستانه از دست دادن بازار!
واردات بیلت و بلوم ترکیه در دوره ژانویه تا آگوست 2024 به 1,858,023 تن رسید که 24.6 درصد کاهش نسبت به سال گذشته را نشان میدهد. ارزش این واردات نیز به 1.05 میلیارد دلار با کاهش 28.5 درصدی رسید. روسیه بزرگترین منبع واردات بود، در حالی که واردات از مالزی و اوکراین افزایش داشته است.

ترکیه بازار فولاد اوکراین را تسخیر کرد؛ سهم 53 درصدی و رشد انفجاری واردات!
سهم فولاد ترکیه در بازار اوکراین از 19% به 53% رسیده و واردات در سال 2023 به 456 هزار تن افزایش یافته است. این روند در سال 2024 ادامه دارد و پیشبینی میشود تا پایان سال بیش از 600 هزار تن وارد شود.

تقاضای فولاد چین ممکن است خارج از بخش املاک و مستغلات رشد کند
تقاضای فولاد چین از صنعت املاک و مستغلات در صورت ادامه اقدامات پکن برای حمایت از آن ممکن است افزایش یابد. البته به نقل از رویترز، این افزایش می تواند خارج از حوزه مستغلات باشد.
فولادسازان کانادایی از اعمال عوارض بر واردات فولاد چین حمایت می کنند
اعضای انجمن تولیدکنندگان فولاد کانادا (CSPA) درخواستی را امضا کرده اند که در آن از اعمال تعرفه های هدفمند بر واردات فولاد از چین حمایت می کنند. بر اساس این بیانیه، صنعت فولاد تلاشها برای اجرای رویکردی فعال برای محافظت از این صنعت در برابر اقدامات تجاری ناعادلانه و هماهنگی اقدامات با مهمترین شریک تجاری کشور، ایالات متحده را به رسمیت میشناسد.
بازگشت طوفانی قیمت سنگ آهن: چگونه محرکهای اقتصادی چین بازار را دگرگون کرد
قیمت سنگ آهن پس از کاهش شدید در سپتامبر ۲۰۲۴ با اجرای محرکهای اقتصادی جدید چین به سرعت بهبود یافت. این تدابیر، افزایش تقاضا برای فولاد و سنگ آهن را تحریک کرده و امید به ثبات بازار را افزایش داده است، هرچند تحلیلگران همچنان نسبت به نوسانات آینده هشدار میدهند.
هجوم شرکتها برای فولاد سبز؛ آیا ساختوساز وارد عصر جدید میشود؟
گزارشی جدید نشان میدهد که نزدیک به 50 درصد از کسبوکارهای جهانی آمادهاند برای فولاد و بتن کمانتشار هزینه بیشتری پرداخت کنند. با توجه به نقش حیاتی این مواد در کاهش انتشار گازهای گلخانهای، تقاضا برای آنها در صنعت ساختوساز به سرعت در حال افزایش است.
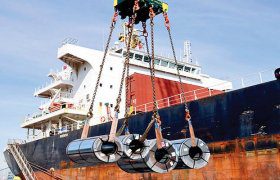
روند نزولی قیمت کویل نورد سرد: آیا زنجیره تأمین جهانی در آستانه فروپاشی است؟
قیمتهای کویل نورد سرد در ایالات متحده کاهش یافته است، عمدتاً به دلیل اختلالات در زنجیره تأمین جهانی و احتمال اعتصاب در بنادر. تقاضا در بازار ضعیف باقی مانده و فعالیتها کمتر از حد متوسط هستند. در آلمان نیز قیمتها کاهش یافته، اما تولیدکنندگان برای مقابله با مازاد عرضه تولید را کاهش دادهاند. در چین، قیمتها ثابت ماندهاند، اما پیشبینی میشود که تنشهای جهانی ممکن است باعث افزایش قیمتها در ایالات متحده و اروپا شود.
فولادسازان خاورمیانه راه را برای فولاد سبز هموار می کنند
خاورمیانه به دلیل ذخایر غنی گاز طبیعی و شرایط ایده آل برای تولید گاز تجدیدپذیر، در تولید فولاد سبز مزیت دارد. انتظار می رود مکانیسم تنظیم مرز کربن (CBAM) که توسط اتحادیه اروپا وارد شده است، بر این مزیت تأکید کند و به فولادسازان خاورمیانه اجازه می دهد تا سهم بازار را تضمین کنند، در حالی که برخی مناطق دیگر برای رقابت بر سر اعتبار سبز تلاش می کنند.
Notice: Undefined variable: additional_loop in /home/artanpre/public_html/wp-content/themes/zohour/inc/template/cat-2.php on line 54
Notice: Trying to get property 'max_num_pages' of non-object in /home/artanpre/public_html/wp-content/themes/zohour/inc/template/cat-2.php on line 54